|
中华时报10月13日讯(记者 梁宇广)10月12日,北京朝阳公安分局一纸“警情通告”,使一个1000亿的金融帝国轰然崩塌。 消息传到广西南宁,正在接受记者采访的广西民间智库《前途研判》首席分析师梁梁称:“这早在意料之中,2018年我就说过唐宁不会收手,也必将是悲剧下场。” 北京朝阳公安分局“警情通告”称,已依法对宜信相关公司涉嫌违法犯罪立案侦查,公司实际控制人唐某、赵某等多名犯罪嫌疑人已被依法采取刑事强制措施。为全面查清案情、全力追赃挽损,请投资人通过网上报案、邮寄报案、实地报案等方式进行报案登记。 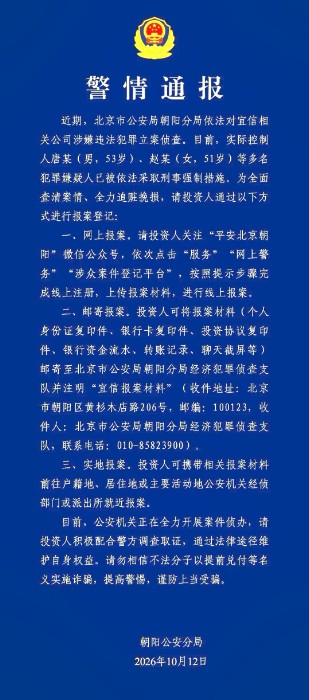
北京市朝阳公安分局警情通告。(来源:网络) 通报中的唐某,正是国内头部第三方财富管理公司宜信集团创始人唐宁。 梁梁自2008年就和唐宁相熟并多有来往。2018年他协助相关部门处置广西最大的P2P平台“钱盆网”非法集资案时,曾经以唐宁创办的宜信集团为例,预判靠P2P起家的宜信集团“倒塌是迟早的事”。他向金融监管部门建议,应果断对“钱盆网”立案处理。南宁警方最终于2020年10月对“钱盆网”立案侦查。 野蛮开局 宜信的创始人唐宁,1973年出生于天津,早年就读于北京大学数学系,大二时远赴美国攻读经济学,曾经在华尔街老牌投行DLJ 从事并购,担任过亚信科技投资总监,后来参与创立华创资本,堪称中国金融的精英。 唐宁最为人津津乐道的,是他在求学期间曾经远赴孟加拉,在诺贝尔和平奖得主穆罕默德·尤努斯创立的格莱珉银行实习。“穷人也有信用、小额无抵押信贷可以改变世界”的理念,为他日后涉足中国小额信贷市场种下了思想的火种。 2006年,33岁的唐宁在北京创办宜信。 彼时的中国,传统银行只服务国企和大客户。没有成熟征信,也没有普惠体系,普通人难以获得正规的信用贷款,数以千万计的小微企业主和工薪阶层,都面临绝对的信贷空白。一个巨大的市场缺口,也让聪明过人的唐宁看到一个巨大的商机。 在英美流行的纯线上P2P模式,在中国根本转不动。在征信体系尚不完善的中国本土,两端市场难以进行实时匹配。为此,宜信首创极具本土特色的线下债权转让模式。 这个模式设计甚是巧妙——首先,宜信在线下寻找借款人,由唐宁个人以自有资金放款,拿到借条债权;随后,宜信将这些债权按照金额与期限进行拆分打包;最后,通过理财销售人员,把拆碎的债权转让给投资人,投资人直接把钱打进唐宁的个人账户。 不同于常规网贷模式,宜信诞生之初就带着极具争议的债权转让模式——平台关联方先行放款、持有债权,再将债权拆分、打包、标准化,包装成理财项目对外发售。 这套模式是早期P2P行业的雏形,也成为埋在宜信体内最深的一个大大的雷。 因为它在理论上是资产匹配资金,而在现实中却极其容易滋生隐形资金池、期限错配和资产虚化等巨大风险。 但在行业狂飙的年代,所有风险都被源源不断的新资金掩盖。市场信任+资本追捧+用户暴涨,让宜信迅速站稳行业头部。 2012年,宜信顺势线上化,推出“宜人贷”,依托互联网杠杆迅速席卷全国,线下网点遍地开花。三年后的2015年,“宜人贷”成功登陆美股,拿下“中国P2P第一股”的光环。彼时的宜信风光无两,被视作普惠金融创新代表,成为无数新金融企业的对标标杆。
2012年6月,唐宁获得“北京市创先争优优秀党员”荣誉称号,还受聘为工信部中小企业政策咨询团专家。 2013年,“宜人贷”推出手机借款APP,主打基于大数据风控的极速审批;2015年,“宜人贷”成功登陆纽交所,发行市值约5.3亿美元,加冕中国金融科技第一股。巅峰时期,宜信拥有4万多名线下理财销售,网点铺遍全国200多个城市。 野心失控 “唐宁的经营模式,虽然让放贷规模迅速起飞,但这个模式从它诞生的第一天起,就埋下了三大合规原罪”,梁梁认为,“一是巨额的资金沉淀在创始人的个人账户,形成事实上的资金池;二是底层的3年期借款,被包装成1年的短期理财,是事实上的期限错配;三是平台设立风险备付金进行兜底,实质上提供刚性兑付担保。” 上市之后,宜信的野心不再满足于小额网贷市场。而是从服务普通人,转变为收割高净值人群。为了做大资产规模、赚取更高利润,宜信全面加码高端财富管理赛道,目标直指高净值客户。 不同于普通理财用户,高净值人群资金体量庞大、持有长期资本,是财富机构最核心的资金来源。为了打造高端品牌人设,宜信频繁登陆各大资本峰会、行业榜单,重金包装品牌形象,塑造“稳健、专业、顶级风控”的头部机构形象。 大量企业家、投资人、中产高净值群体,被其千亿规模、上市背景、行业光环打动,重仓入局。 在行业逻辑中,手握大量长期高净值资金的机构,本应拥有极强的抗风险能力。但宜信最大的致命问题在于,高端财富的顶层设计,依然沿用P2P的底层风险逻辑。看似稳健的固收产品、高端理财项目,剥开华丽外壳,底层依旧是信贷债权资产。 所以,从一开始,宜信就不是什么纯粹的信息撮合中介,实质上就是一家没有牌照、没有资本金约束的影子银行。梁梁说,“唐宁本人甚至也在我面前承认过,但他拥有太多光环,有关部门特别是监管部门长时间对他的违规经营无视或装作不知情”。 新雷暗埋 2018年,在国务院联席会议的主导下,全国P2P行业迎来系统性出清。行业暴雷潮席卷整个市场,监管全面收紧,野蛮生长的网贷时代彻底终结。 当年,宜信对外宣称全面合规转型,并在2021年真的完成了对散户的100%兑付。然而其背后却是一场“乾坤大腾挪”——2019年7月,“宜人贷”与母公司宜信集团进行业务重组,2020年底“宜人贷”才正式剥离P2P 业务,转给宜信关联方;直到2022年初,“宜人贷”才彻底终止线下获客。 更关键的是,散户的P2P看上去是退了,但宜信手里超过10万名高净值客户和数百亿存量资金,根本没有被清退过。 正是2021年完成对散户的100%兑付,使宜信获得高净值客户的长期信任。梁梁认为,“人心贪婪,贪得无厌和不知收手,也是导致10万高净值客户最终要走上维权道路的重要原因。” 是的,和所有的平台一样,宜信关停网贷业务,看上去就像是断臂求生和顺势转型。为了稳住存量客户、维系现金流、延续千亿规模的资本盘面,宜信开启了更为隐蔽的操作。它摒弃公开网贷模式,通过地方交易所挂牌,持续发行类固收产品。 宜信提供的,是承诺年化收益在4.6%—10.5%的类固收理财产品,存量规模常年维持在300亿— 500亿元之间。 宜信换了一个合规的“马甲”之后,却没换掉高危的底层资产。所有的产品还是依托小额信贷债权造血,还是依靠新资金兑付旧本息,其典型的庞式循环从来没有停止过。 梁梁指出,支撑宜信15年“零违约”神话的,并非高科技算法风控,而是极为暴利的“息差空间”——借款人承担的综合年化成本高达30%—40%,而给回出借人的收益是8%—12%,宜信在中间赚取高达22%—28%的服务费。“在这种暴利的利差之下,即便底层有着10%的坏账,平台也能轻松地覆盖过去。更为重要的是,每天都会有大量新的资金进入资金池,坏账也随时可以被借新还旧掩盖。” 但是,当市场行情下行、借款人逾期攀升、底层资产持续贬值,兑付压力就开始失控。从“按时兑付”到“小幅延期”,再到“兑付时间不确定”,投资人的不安逐渐变成现实。直至大规模赎回潮爆发,彻底击穿宜信脆弱的资金链。 令许多人不解的是,既然宜信能够借新还旧,为什么2026年就会爆雷?答案其实很简单,因为在过去两年里,宏观周期与监管利刃,同时斩断宜信业务的上下两端。首先是在2023年—2024年,国家金融监督管理总局对各地的伪“金融资产交易所”和“金融资产交易中心”发起全面清剿,25家“金交所”被取消资质,19个省份的“金交所”彻底清零,直接导致宜信的资金端断流,失去续命的血液。 而宜信的资产端也出现大面积坏账,贷出去的钱也收不回来。从美股上市公司宜人智科的年报,可以看到所谓AI 风控的底牌:从2024年起,为了维持助贷规模,宜人智科被迫重回承担实质信用风险的老路,为合作银行兜底担保并自营放款。结果到了2025年,1—90天各档逾期率全线飙升;担保或有负债由2023年的2840万元暴增至2025年的13.00亿元;仅仅2025年一年,公司为担保坏账计提的损失准备金就高达23.66亿元。 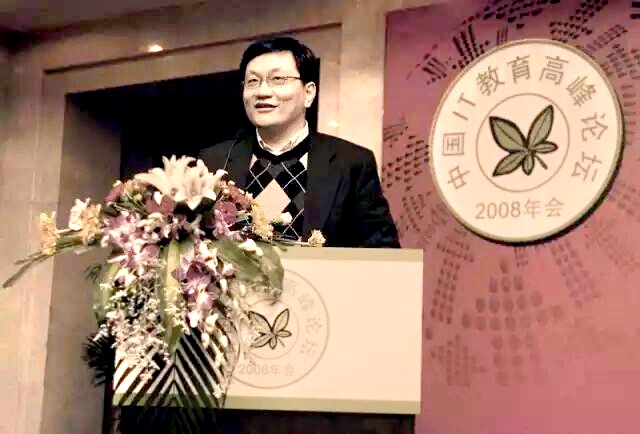
2008年12月,唐宁在中国IT教育高峰论坛上演讲。(梁梁 供图) 停兑风波 2026年5月22日,宜信宣布全面停止类固收产品兑付,并表示将在4—6周内给出完整良性清退方案。 而这一承诺未能如期兑现。 6月3日,投资者代表将1300人联名材料呈交至监管部门,要求宜信18个月内全额返还原始投入本金,24个月内按照理财合同约定结清全部利息,并坚决拒绝宜信给出的“净本金抵扣利息”和“3—5年长周期兑付”两套解决方案。 随后,宜信在北京设立投资者接待中心,却又被指线下沟通全程禁止录音录像,且工作人员存在“如果引发舆论,你的资金会一拖再拖;没有舆论,你的钱要得会快”等威胁性言论。 7月中旬,一份由上海市公安局浦东分局出具的与停兑事件相关的《移送案件通知书》在投资者群体中流传,其内容显示,经相关人员报案,对“北京宜人优选科技信息服务有限公司涉嫌非法吸收公众存款案”进行审查,因犯罪行为发生地位于北京市朝阳区,决定将相关材料移送北京市公安局朝阳分局管辖。 终局来临 2026年5月,撑不住流动性危机的宜信,正式宣布停止所有类固收产品兑付,启动良性清退。 彼时,创始人唐宁仍然公开承诺,将会全力处置资产、保障投资人权益,给市场留下最后一丝希望。 但历经整整4个月的等待,众多的投资者并没有等来有效的解决方案,只等来一个彻底的绝望。 2026年10月,宜信正式向全体投资者披露核资结果——底层资产处置困难,公司资不抵债,偿债缺口巨大,无兑付能力。一个千亿的金融帝国,账面繁华彻底落空,资不抵债,神话迅速归零。 仅仅相隔一天,北京警方通报落地,实控人及核心高管被刑拘,企业正式进入刑事立案阶段。这意味着宜信事件从民事兑付危机升级为刑事案件。 20年传奇,1000亿体量的金融光环,美股上市的一个标杆,就这样轰然倒塌。 值得注意的是,就在今年6月,唐宁刚刚完成对集团顶层控股平台 CreditEase Holdings (Cayman) 的100%持股,其对于集团旗下美股上市平台宜人智科的持股比例也升至82%,成为其实际控股人。 宜人智科在宜信停兑事件爆发之初便发布声明称,其作为独立运营的上市公司主体,与其他业务板块分属独立的业务体系,运营管理完全隔离,彼此经营独立、互不影响。然而此次实控人被采取刑事强制措施,或将使公司股价产生不容忽视的波动,本次宜信事件的负面影响是否会进一步传导至海外投资者,还要看美股开盘后其股价如何变动。 行业警示 宜信的崩塌,不是偶然暴雷,是长期风险堆积的必然结局。它告诉市场,所有的高收益都是高风险的伪装。 从债权模式套利、资金池运作,到换壳续雷、包装高端理财,宜信集团的核心逻辑,自始至终都是在用新的资金填补旧的窟窿,用品牌的光环掩盖底层的空虚和空洞。 这场千亿级金融泡沫的破裂,也给所有投资者留下一个深刻的警示:金融市场永远没有稳赚不赔的神话。什么名气、什么规模、什么上市背景和什么行业光环,都不等于安全。高收益必然伴随高风险,任何脱离底层资产收益的固收产品,本质上都是泡沫。 从当年的华尔街精英创业,到国内首家美股P2P上市平台,再到如今的刑事立案和轰然崩塌,唐宁与他的宜信“帝国”的殒落,不仅仅是一家企业的结局,更是整个中国新金融野蛮生长时代的一个句号。 宜信的20年令人唏嘘,创始人唐宁并非一开始就蓄意诈骗的草莽之徒,他受过顶尖的金融训练,怀揣过普惠的理想,也研发过前沿的大数据风控流水线,但他最终依然输得一败涂地。 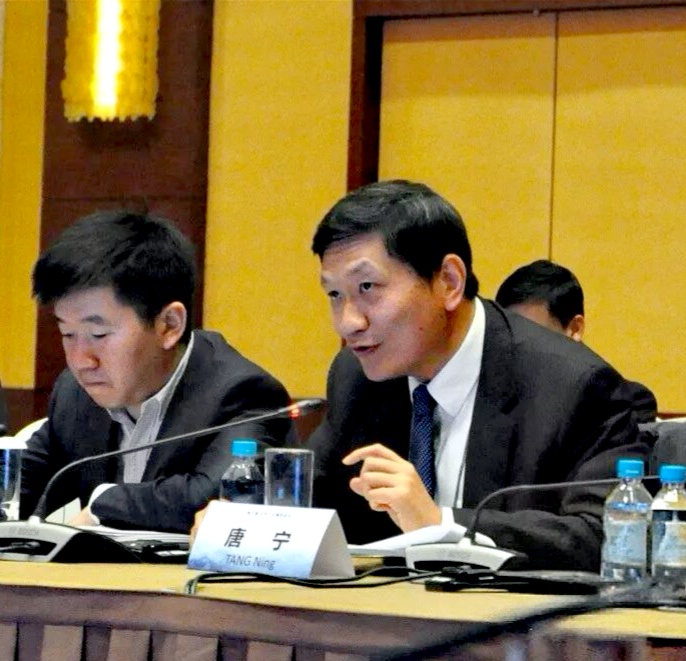 2018年10月,唐宁在广西南宁讲述“宜信是如何打大象装进冰箱的”。(梁梁 供图) 一个千亿金融帝国的崩塌,砸倒了失败者唐宁。 他输给自己撒出去再也收不回的野心,也输给人们需要时刻保持敬畏的三条金融铁律:一是科技无法超越信用周期,任何技术包装都消灭不了风险;二是套利终有尽头,魔高一尺、道高一丈,你要相信,金融监管体系里从来就不缺绝顶聪明者;三是资金池是万恶之源,击鼓传花的游戏总有结束的时候。 梁梁对记者说,2017年5月,唐宁发表过一篇文章《反人性的投资》,称“长期投资、价值投资、委托专业机构做投资,这些理念在很大程度上都是反人性的。” “因为我与唐宁理念不同,他也知道我在有关部门预判他‘必将是悲剧的下场’而可能怀恨在心,从2023年春节后就不再来往,2023年他到南宁参加中国—东盟博览会一个活动,我请他小聚他也没有答应,之后更是等同于‘绝交’了”,梁梁说。 落花流水,20年浮华逝去。曾经坚信“科技让金融更美好”、在时代大浪中颠簸前行的唐宁,最终未能守住自己的初心,也未能守住一份平安与实稳。
|